Assessoria em crédito imobiliário para imobiliárias e corretores
Financiamento não precisa ser um gargalo na sua venda.
Quando o cliente depende de crédito, a negociação esbarra em regras bancárias, documentação, simulações e exigências. A Aurum assume a operação de crédito, do perfil ao registro, e sua equipe continua cuidando da negociação.
Atendimento nacional · Bradesco, Itaú, Santander e Banco do Brasil
Do perfil ao registro
- Análise do perfil
- Documentação
- Contratação
- Registro de Imóveis
+500
financiamentos aprovados
+R$ 200
milhões em operações financiadas
Nacional
atendimento em diferentes regiões do Brasil
5
instituições financeiras para comparar alternativas
O problema
Quando o crédito trava, a venda trava junto.
Sua equipe é especialista em imóvel e negociação. Mas, quando o cliente precisa de financiamento, ela acaba herdando um trabalho que não é o dela.
A Aurum cuida da operação de crédito. Você continua cuidando da negociação.
Regras bancárias
Cada instituição tem política e critérios próprios.
Documentação
Cada operação exige um conjunto específico de documentos.
Simulações
Comparar prazos, entrada e modalidades entre bancos.
Exigências
Pendências que surgem durante a análise.
Andamento da operação
Acompanhar cada etapa até a conclusão.
Da análise ao registro
Do diagnóstico inicial às etapas finais da operação.
- 01
Análise do perfil
- 02
Simulações
- 03
Estruturação
- 04
Documentação
- 05
Condução junto à instituição
- 06
Contratação
- 07
Emissão de ITBI
- 08
Protocolo no Registro de Imóveis
- 09
Conclusão
O corretor não precisa se tornar especialista em financiamento para acompanhar bem o cliente.
Estratégia por cliente
Cada cliente pode exigir uma estratégia diferente.
O que pode mudar a estratégia
- Renda
- Composição familiar
- Valor do imóvel
- Entrada
- Prazo
- % financiável
- Política interna
- Modalidade de amortização
Instituições financeiras
- Bradesco
- Itaú
- Santander
- Banco do Brasil
A análise começa pelo perfil do cliente, não pela preferência por um único banco.
Como funciona para o corretor
Um fluxo simples para quem está vendendo o imóvel.
- 1
Você identifica o cliente que precisa de financiamento
- 2
O cliente é conectado à Aurum
- 3
A Aurum analisa e estrutura as alternativas
- 4
A Aurum conduz a operação e a documentação
- 5
ITBI e protocolo no Registro de Imóveis
- 6
Conclusão da operação
Você continua acompanhando seu cliente. A parte técnica do crédito fica com a Aurum.
Crédito com garantia de imóvel · Home Equity
Seu patrimônio pode abrir novas possibilidades de crédito.
Você construiu patrimônio ao longo do tempo. Em determinadas situações, parte desse valor pode ser utilizada para gerar liquidez sem que seja necessário vender o imóvel.
Mais recursos. Mais prazo. Uma operação estruturada para o seu objetivo.
Operações sujeitas à análise de crédito, avaliação da garantia, elegibilidade do imóvel e condições da instituição financeira.
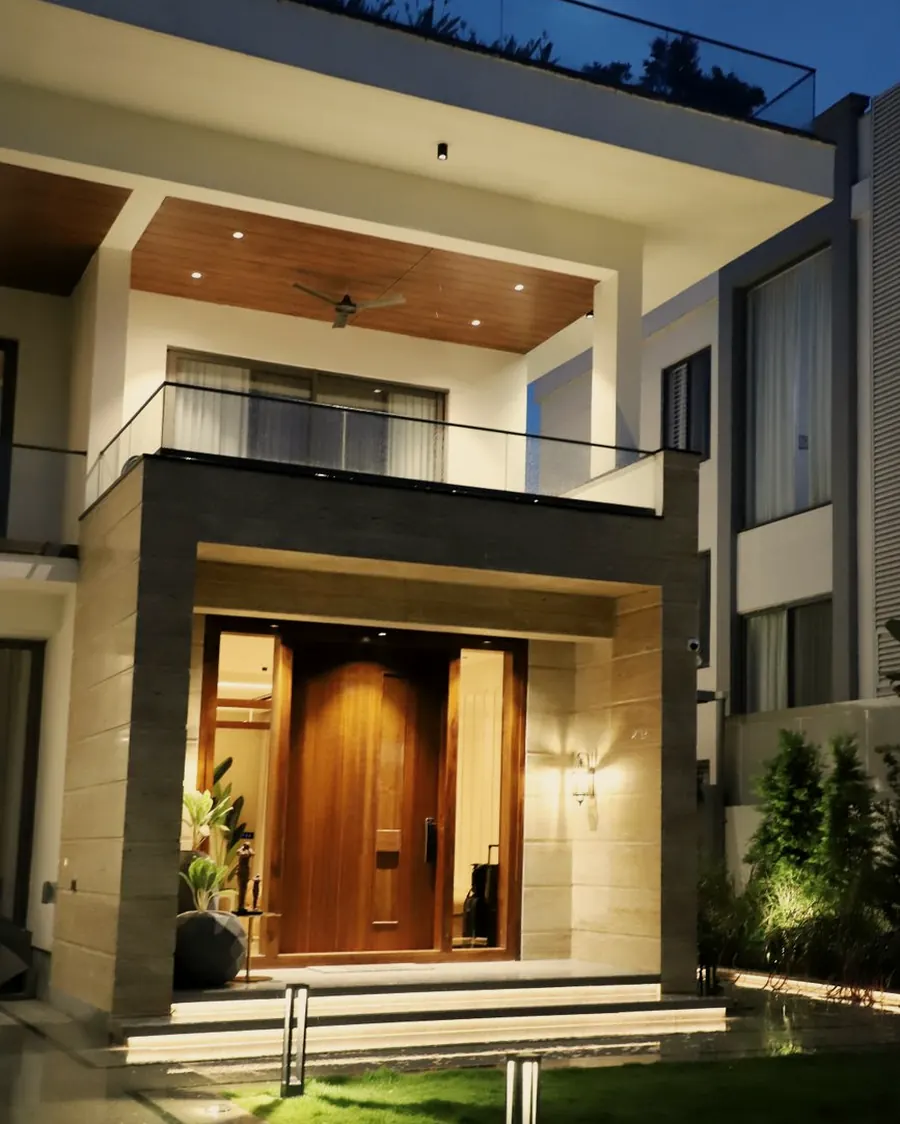
Como funciona
Como funciona o crédito com garantia de imóvel?
O cliente continua utilizando normalmente o imóvel durante o contrato, enquanto ele permanece vinculado à operação como garantia.
Você não precisa vender o imóvel para utilizar parte do valor construído naquele patrimônio.
- 1
Imóvel quitado e livre de ônus
- 2
Análise do perfil
- 3
Avaliação do imóvel
- 4
Imóvel utilizado como garantia
- 5
Liberação do crédito
Importante
O imóvel continua sendo utilizado normalmente durante o contrato. Como ele é oferecido em garantia, a inadimplência e a não regularização da obrigação podem resultar na execução da garantia, conforme contrato e legislação aplicável. A contratação deve considerar a capacidade de pagamento do cliente.
Operações sujeitas à análise de crédito, avaliação da garantia, elegibilidade do imóvel e condições da instituição financeira.
Para quem é
Crédito para seus projetos. Ou para sua empresa.
Pessoa física
PF- Reorganização financeira
- Reforma
- Aquisição de bens
- Projetos pessoais
- Educação
- Investimento
- Geração de liquidez
Pessoa jurídica
PJ- Capital de giro
- Expansão
- Compra de equipamentos
- Aquisição de ativos
- Novos projetos
- Reorganização de passivos
- Alongamento financeiro
A elegibilidade e as condições dependem da instituição e da análise da operação.
Por que considerar
Quando existe um imóvel em garantia, a lógica do crédito muda.
Maior capacidade de crédito
A garantia pode permitir operações de valor mais elevado em comparação com determinadas linhas sem garantia.
Prazo mais longo
A modalidade pode oferecer prazos mais extensos, conforme instituição e perfil.
Uso flexível dos recursos
O crédito pode atender diferentes objetivos pessoais ou empresariais.
Estrutura financeira
Valor, prazo, parcela e custo total podem ser analisados em conjunto.
Valor, prazo, percentual financiável e condições dependem da instituição, do perfil do cliente, da análise de crédito e do imóvel oferecido em garantia.
Estratégia por instituição
Home Equity não é uma operação igual em todos os bancos.
Cada instituição possui critérios próprios para
- Valor da operação
- Prazo
- Percentual financiável
- Tipo e localização do imóvel
- Liquidez do imóvel
- Perfil do cliente
Instituições
Santander
Crédito com Garantia de Imóvel
Banco do Brasil
Empréstimo com Garantia de Imóvel
Galleria Bank
Home Equity PF e PJ
A análise começa pelo cliente, não pela preferência por um único banco. A Aurum estrutura a operação.
Exemplos de garantias que podem ser analisadas
Diferentes imóveis. Diferentes possibilidades de enquadramento.
- Casas em condomínio
- Apartamentos
- Terrenos em condomínio
- Casas de rua
- Salas comerciais
- Imóveis comerciais
A elegibilidade depende do tipo, valor, localização, liquidez e política da instituição. A aceitação do imóvel depende da política da instituição financeira.
Do começo ao fim
Da análise inicial à liberação do recurso.
- 01
Entendemos seu objetivo
- 02
Analisamos as características do imóvel
- 03
Simulamos e enquadramos o perfil
- 04
Estruturamos a alternativa
- 05
Organizamos a documentação
- 06
Conduzimos a operação junto à instituição
- 07
Acompanhamos contratação e registro da garantia
- 08
Liberação do recurso
Tem um imóvel quitado e quer entender se uma operação com garantia pode fazer sentido para você ou sua empresa?
Fale com a Aurum.
WhatsApp oficial
(19) 99538-7088
A primeira análise é para entender a viabilidade da operação.
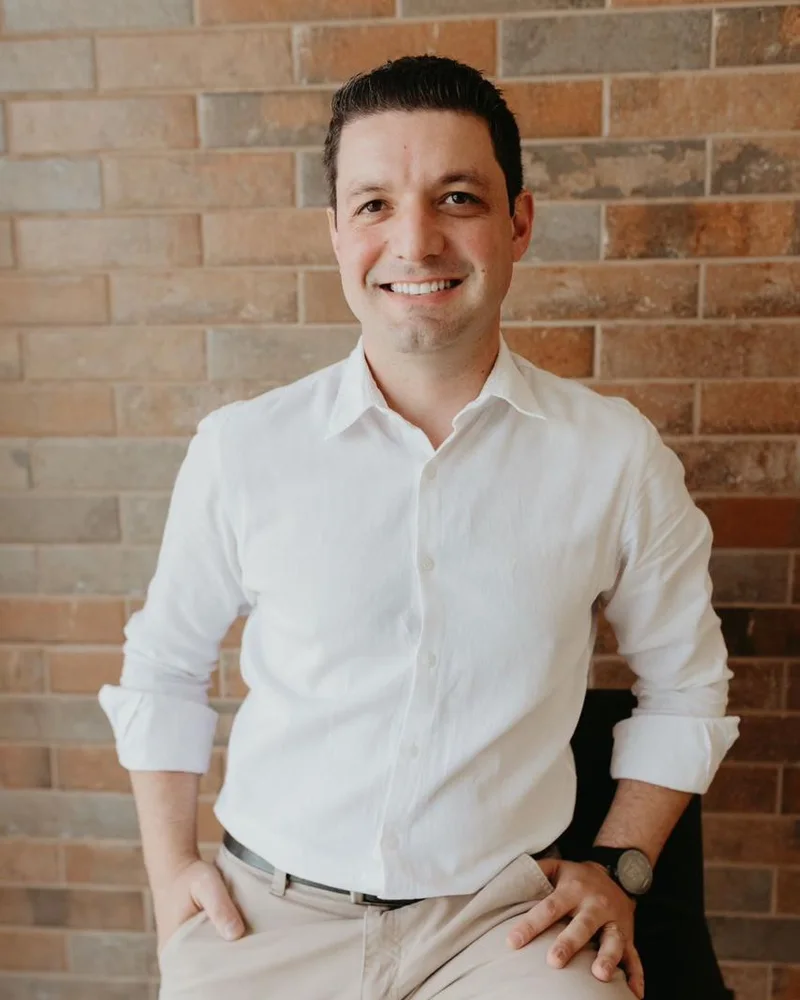
Quem conduz
Quem está por trás da Aurum
Mauricio Oliveira
Fundador
Texto de apresentação do Mauricio em produção.
mauricio.oliveira@aurumcredito.com.br
Sua imobiliária já tem uma estrutura para cuidar do financiamento dos clientes?
Podemos conhecer o fluxo que vocês utilizam hoje e apresentar como a Aurum pode apoiar as operações de crédito da sua equipe.
Vamos conversar?
Chamar no WhatsAppWhatsApp oficial
Uma conversa rápida para entender se o modelo faz sentido para a sua operação.
Dúvidas frequentes
O que mais perguntam para a Aurum
Ficou alguma dúvida? Fale direto com a equipe da Aurum.
Com imobiliárias e corretores que têm clientes precisando de financiamento imobiliário. A Aurum assume a operação de crédito, e o relacionamento com o cliente continua com você.